ついに、日本の30年国債利回りが4%を超えました。
皆様、これは何年ぶりの出来事なのかをご存じでしょうか?
調べたところ、27年振りというか、正確には「史上初」というのが答えになります。
日本で30年国債が初めて発行されたのは1999年11月です。
創設当時の利回りは2%台後半〜3%程度であり、それ以降も超低金利政策やデフレ傾向が続いたため、これまで4%に達したことは一度もありませんでした。
また、現在の10年国債3%越えも約30年ぶりとなっており、30年債だけでなく超長期金利全体がかなり大きく上昇しています。
このような状況の中で、日本国債での資産保全は可能なのでしょうか。本日は、この点について見て行きたいと思います。
日本国債金利と国内債券ファンドのチャート
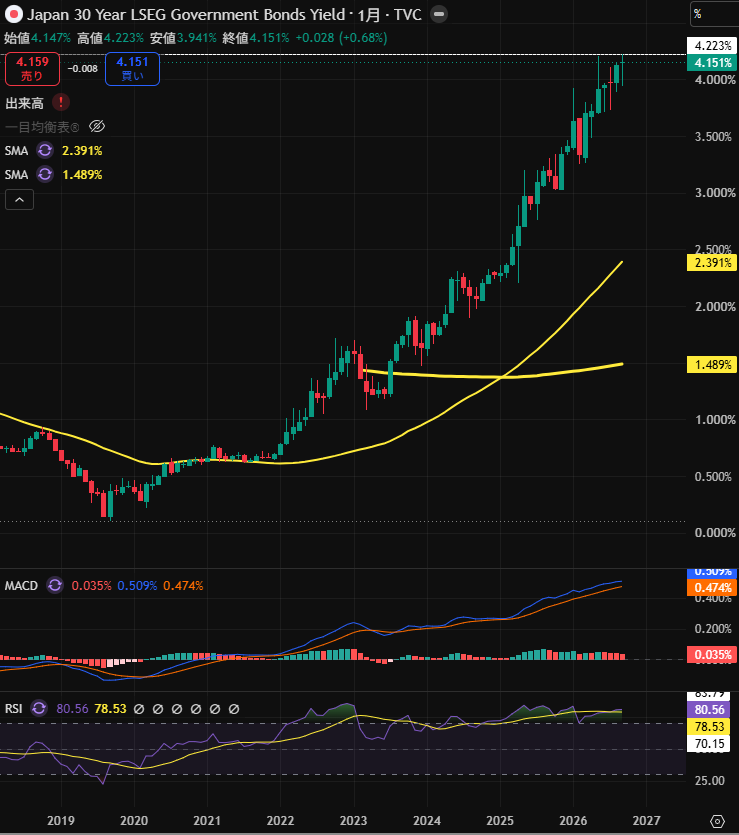
こちらのチャートは日本30年国債金利の月足チャートです。
現在、金利は4.151%となっています。
4%と言えばトリニティスタディの4%ルールの数字と同じですね!
もう、これだけでFIREできちゃう?カモ知れません(笑)。
(間違いなくムリです!)
まだまだ、これからも上がりそう?カモ…
そうですね。
まだ、上昇トレンド中で金利が頭打ちしたようには見えませんね。
では、金利上昇中における国内債券ファンドの価額を見てみましょう。
こちらは、人気の投資信託「eMAXISSlim国内債券ファンド」の直近5年間のチャートです。
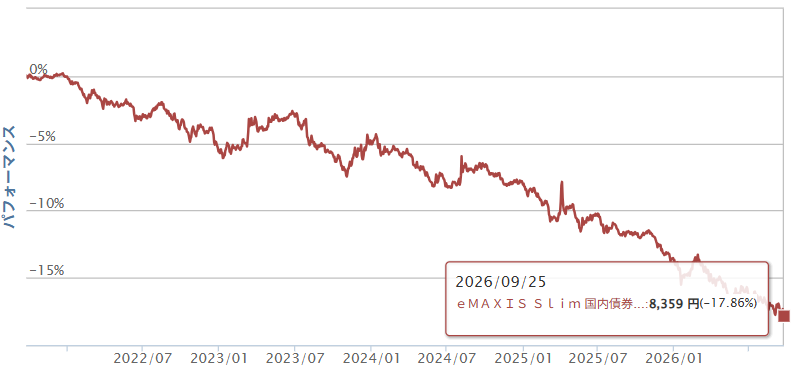
絶賛暴落中!カモ…
なぜ?金利の上昇で債券価格が下落するのか?
まず、押さえておきたいのが、
「金利が上がると、債券価格は下がる」という基本的な仕組みです。
市場金利が上昇すると、過去に低い金利(例:0.5%や1%)で発行された既存の国債は、新しく発行される高金利の国債(例:4%)に比べて魅力を失います。
その結果、既存の債券は売られ、価格が大幅に下落します。
特に残存期間が長い「超長期債(30年債など)」ほど、金利変動に対する価格の感応度(デュレーション)が高くなります。
その結果、金利がわずか1%上がるだけでも、30年債の価格は20%〜30%近く急落することがあります。
つまり、金利4%突破という事態は、既存の国内債券を保有している投資家や投資信託(債券ファンド)にとって、歴史的な含み損(価格暴落)をもたらしていると言えます。
暴落を避ける方法があるカモ…
新規発行の固定利付債を「満期保有」する
このような暴落を避けるためには、これから発行される利回り4%の30年債や、3%の10年債を新規で購入し、「途中で売らずに満期まで持ち切る」という戦略があります。
途中の価格変動がいくら激しくても、満期まで保有すれば額面金額で償還されます。
途中の値動きに惑わされず、確定した利回り(インカムゲイン)を長期間確保したい場合には有効なアプローチとなります。
でも、インフレが厄介カモ…
そうですね!
インフレが続く(物の値段が上がる)と貨幣の価値は下がっていきますので、そこを考慮しておかないといけません。
新発債の「満期保有」に潜むインフレの罠
例えば利回り4%の30年債を100万円分買ったとすると、毎年4万円(税前)が受け取れますので、30年間で120万円(税前)の利息を受け取れる計算です。
トータルで支払う税金は約27万円になりますので、手元に残るのは約93万円です。
スゴイ!金額ですね(笑)。
しかし、毎年2%のインフレが30年間続いたとすると…
30年後の満期時に額面通りの100万円が戻ってきますが、その価値(購買力)は30年間で約54%(約54万円)にまで下落している計算になります。
また、手元に残った93万円ですが、こちらの価値(購買力)も2%インフレの影響を受けますので、実際は約72万円分という計算になります。
すなわち、30年間で元の100万円が、72万円+54万円=126万円の価値になったとう計算です。
まあ、このような例とこのような単純計算が妥当かどうかはさておき、インフレを考慮することは大切だということには間違いありません。
そして100万円の元本は、30年後には54万円の価値に大きく目減りしているということに注意しましょう。
新発債の「満期保有」で資産保全はできるのか?
なんやかんやで(笑)、100万円の元金が最終的に126万円分になっていますので、インフレ率が2%の場合は、資産保全できているということになります。
仮に、インフレ率が3%だったとすると…
30年後の元本100万円の価値は約40万円にまで低下します。
そして受け取った利息の価値は約62万円という計算になります。
これらを合計すると約102万円ということになります。
ギリ、資産保全できているカモ…
そうですね!
インフレ率3%までなら耐えられるって感じです。
国内債券と先進国債券
ここまでは新発債を見てきましたが、ここからは既発債(債券ファンド)を見て行きます。
こちらのチャートは、国内債券と先進国債券、債券重視型バランスファンドのチャートです。
期間は約10年弱(ファンド組成からの最長期間)です。
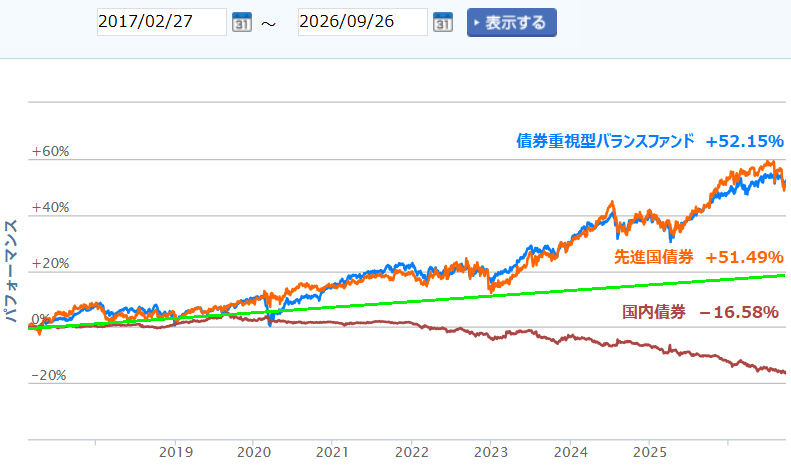
そして淡緑色の直線が、国内債券と先進国債券を50%ずつの割合で保有した場合の、現在の位置を現すための線です。
(約10年弱で現在20%付近です。)
この配分は、私たちの年金を運用しているGPIF(年金積立金管理運用独立行政法人)による債券部分の運用比率と同じです。
実際に債券を保有して資産保全を目指す方は、日本債券だけでなく、外国債券も保有されることの方が多いでしょう。
そして面白いのが、先進国債券と債券重視型バランスファンドが、ほぼ似たようなチャートを描いていることです!
債券重視型バランスファンドについて、詳しくはこちらの記事をご覧ください。

そして、もう1枚、新NISA開始来のチャートをご覧ください。
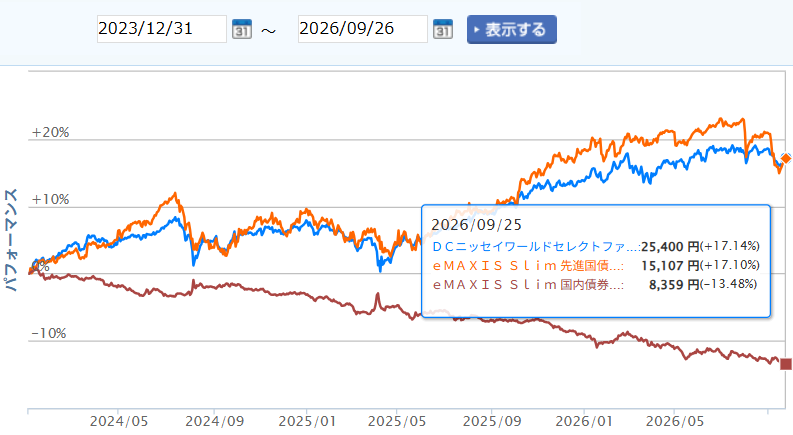
この期間においても、先進国債券と債券重視型バランスファンドは似たような値動きをしています。
債券重視型バランスファンドの保有は、ポートフォリオをシンプルにできるというメリットもあり、債券重視型バランスファンドを「債券の位置づけ」で保有するという戦略もアリなのではないでしょうか?
まとめ
本日は、金利上昇中の日本国債について見てきました。
未だ金利の頂上が見えない中ですが、金利が頂点に達した時に取るべき行動を、今から考えておくことは大切なのではないか?と思い、記事にしてみました。
詰まるところ、インフレ率を概ね1%以上超える利回りが得られるのであれば、新発債の購入で利回りを固定してしまうのもアリではないかと思います。
今回は、利回り4%の30年債で計算例を記載していますが、利回り3%の10年債でも、インフレ率2%ならギリ耐えられる感じです。
一方、全く異なるアプローチとして債券重視型バランスファンドによる運用にもメリットがあります。
これは、ポートフォリオをシンプルにできるという点と、金利を気にしなくていいというメリットに加え、資産保全に充分な利回り(年4~5%程度)が得られる可能性が高いことにあります。
そして、かもナスは(現時点では)こちらを選択しています。
しかし、もしも10年債が利回り5%を超えてくるとしたら、新発債もかなり魅力的に感じます(笑)。
さて、皆様は新発債派ですか?それとも既発債派(債券インデックスファンド・債券重視型バランスファンド)ですか?
いずれにせよ、FIRA60 達成後はリスクを抑えた運用が推奨されますので、金利が上昇中の今のうちから、金利が天井を付けたときの運用について考えておいて損は無いでしょう。
それでは、本日も最後までお読みいただき
誠にありがとうございました。
また、次回以降の記事もご一読いただきますよう
宜しくお願いいたします!